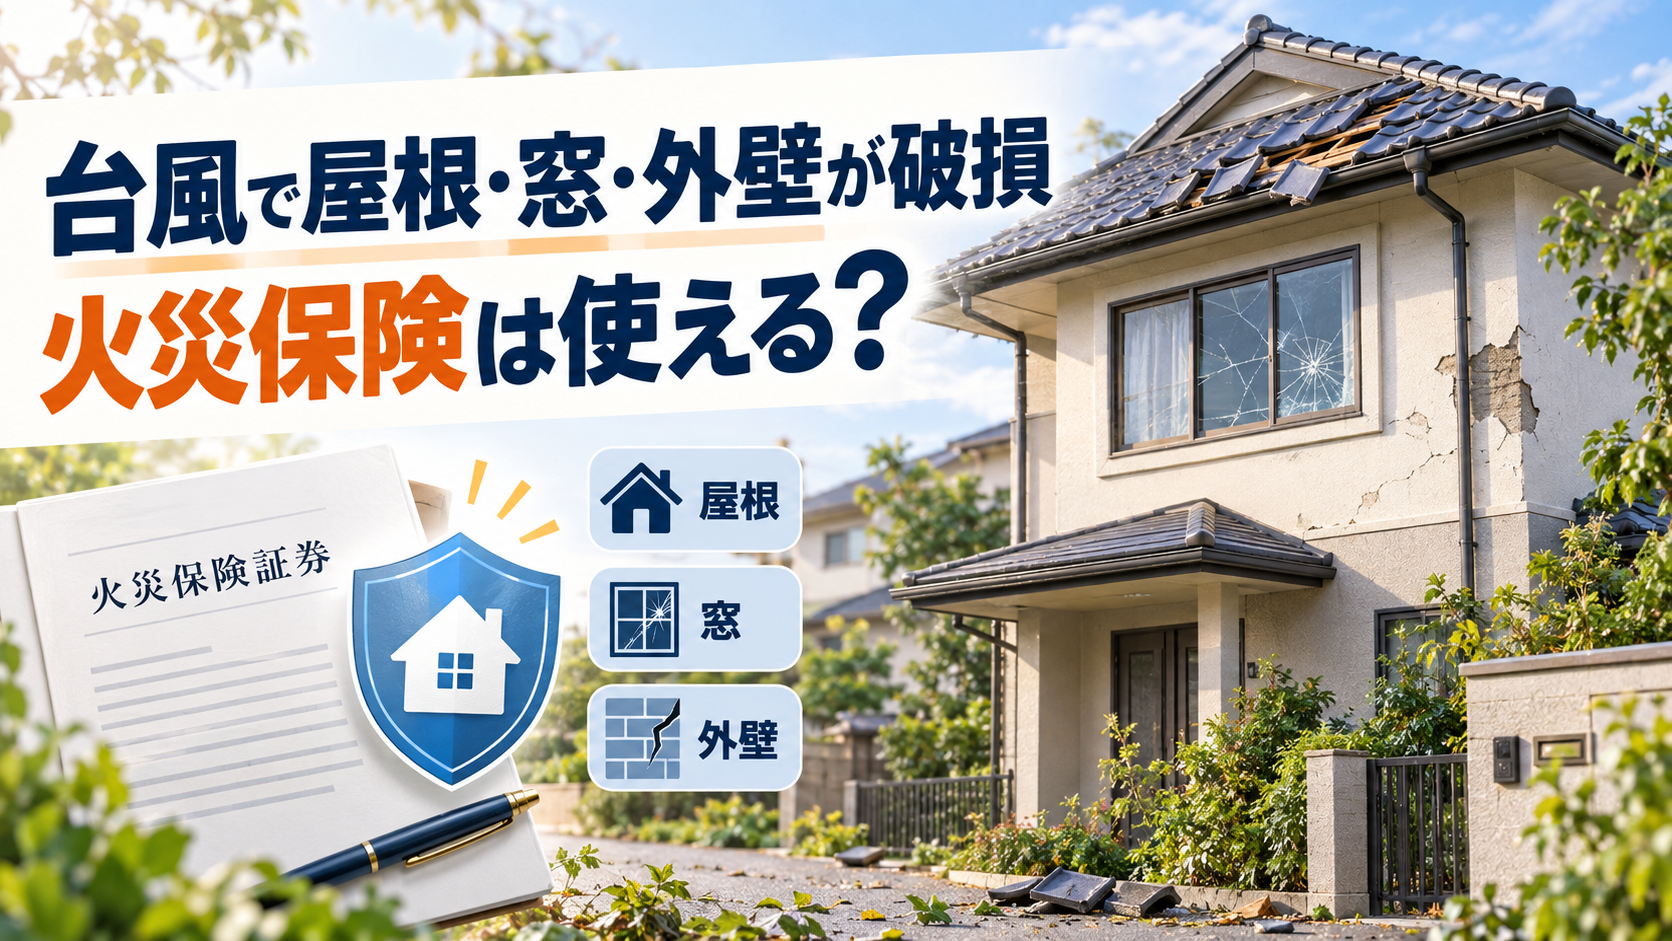
結論:台風の強風や飛来物によって屋根・窓・外壁が突然壊れた場合、火災保険の風災補償の対象になる可能性があります。ただし、経年劣化、施工不良、免責金額以下の損害などは対象外になり得ます。
部位別の主な判断例
| 被害 | 対象になり得る例 | 注意点 |
|---|---|---|
| 屋根 | 強風で瓦・棟板金が飛んだ | 老朽化やさびは対象外になり得る |
| 窓 | 飛来物でガラスが割れた | 原因と破損状況を記録 |
| 外壁 | 強風や飛来物で破損した | ひびの発生時期が重要 |
| 雨漏り | 風災で屋根が破損し浸水 | 単なる劣化による雨漏りは対象外になり得る |
「風災」と「水災」は違う
暴風で屋根が壊れた損害は風災、洪水や高潮で浸水した損害は水災として扱われるのが一般的です。台風という同じ気象現象でも、損害原因によって適用する補償が変わります。
経年劣化は補償されない
保険は偶然・突発的な事故に備えるものです。長年の摩耗、腐食、さび、自然なひび割れなどは原則として対象外です。「台風の翌日に見つけた」だけでは台風被害と認められるとは限りません。
被害を見つけたときの手順
- 家族と周囲の安全を確保する
- 屋根に上らず、地上から全景と被害箇所を撮る
- 保険会社・代理店へ事故連絡する
- 雨水侵入を防ぐ応急処置について相談する
- 修理業者から原因と工事項目が分かる見積書を取る
- 保険会社の案内に従って書類を提出する
写真の撮り方は災害後、片付ける前に撮影すべき写真で詳しく確認できます。
応急処置費用の領収書を残す
ブルーシート養生や割れた窓の仮補修など、損害拡大を防ぐために支出した費用が補償対象になる場合があります。作業前後の写真、領収書、作業明細を保管してください。
修理業者とのトラブルを防ぐ
「保険金で無料修理できる」「申請を代行する」と突然勧誘する業者とは、その場で契約しないでください。まず保険会社へ直接相談し、複数の見積もりを比較します。高額な成功報酬や解約金が設定される例があります。
よくある質問
被害から時間がたっていても請求できる?
事故発生時期と原因を説明できる資料が重要です。法的な時効だけでなく、契約上の通知義務もあるため、気づいた時点で早く連絡してください。
保険金が出る前に修理してよい?
緊急修理が必要なこともありますが、先に保険会社へ相談し、写真と見積書を残すのが安全です。
まとめ
台風による屋根・窓・外壁の突発的な破損は、風災補償の対象になり得ます。安全を確保し、被害と原因を記録して、業者と契約する前に保険会社へ連絡しましょう。
参考資料
※補償の可否は契約内容、免責金額、損害原因の調査で決まります。
コメント